erid: 4CQwVszJdVeExeFJV3A
Число рядом с кредитной историей в отчете бюро многие читают как вердикт: высокое означает «дадут», низкое означает «откажут». Устроен персональный кредитный рейтинг иначе. Разбираем, откуда берется число, кто его считает и как на него влияют займы и просрочки.
Коротко о главном
Персональный кредитный рейтинг — целое число от 1 до 999, бюро кредитных историй считают его по единой методике с требованиями Банка России.
Рейтинг остается оценкой бюро: решение по заявке кредитор принимает по своим правилам.
Аккуратные платежи улучшают рейтинг, просрочки, высокая долговая нагрузка и частые заявки его ухудшают.
Что такое персональный кредитный рейтинг?
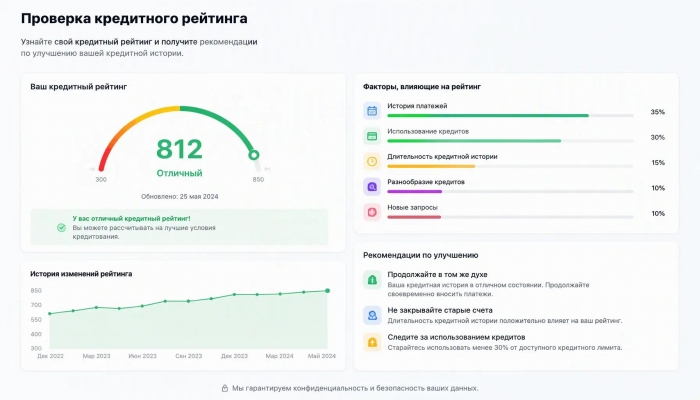
Это целое число от 1 до 999, в которое бюро кредитных историй сворачивает записи кредитной истории человека: займы, платежи, просрочки.
Само по себе число говорит немного, пока вы не сравнили его с прошлым отчетом и с реальными предложениями: как меняется рейтинг, видно по отчетам, а какие условия реально доступны под ваш рейтинг, показывает подборка займов на сайте кредитного бюро ОКБ с фильтром по сумме и сроку.
Кто и как рассчитывает рейтинг?
Сами бюро кредитных историй, каждое по той истории заемщика, которая у него хранится. Методика единая, требования к ней установил Банк России.
Исходные данные — записи истории: займы, платежи по графику, просрочки, обращения за новыми кредитами. Бюро видит только записи своих источников, банков и МФО. Формулы скоринга бюро не раскрывают, зато исходные записи проверить можно: ошибка в них тянет за собой и рейтинг.
Определяет ли рейтинг решение по займу?
Нет. Рейтинг остается оценкой бюро, а решение принимает кредитор по собственным правилам: может учесть число как один из факторов, а может не смотреть на него вовсе.
Высокий рейтинг не гарантирует одобрения, отказ возможен всегда. Невысокий рейтинг не закрывает дорогу к займу: часть МФО работает с заемщиками с неидеальной историей, просто условия могут оказаться жестче. Рейтинг разумно читать как ориентир, подсказывающий, на какие предложения рассчитывать.
Как займы и просрочки влияют на рейтинг?
Аккуратно обслуженный займ работает в плюс, просрочка в минус. Точные веса бюро не публикуют, но направление известно.
- Платежи в срок и закрытые без задержек займы улучшают картину.
- Просрочки ухудшают рейтинг, даже если долг потом погашен: запись о задержке остается.
- Высокая долговая нагрузка, то есть несколько действующих займов сразу, работает против рейтинга.
- Частые заявки за короткий срок снижают число: серия обращений выглядит как признак затруднений.
- Микрозайм, закрытый вовремя, ложится в историю как выполненное обязательство.
Быстрых способов поднять рейтинг нет: помогают аккуратные платежи и снижение нагрузки, а эффект накапливается со временем.
Как узнать свой рейтинг и что с ним делать?
Рейтинг входит в основную часть кредитного отчета и приходит вместе с ним. Каждое бюро выдает два отчета в год бесплатно, дальше за плату.
Проверить кредитную историю и сопоставить ее с предложениями можно на сервисе ОКБ, квалифицированного бюро, зарегистрированного в реестре Банка России. При входе через Госуслуги сервис дает вероятностную оценку одобрения: «оценка носит вероятностный характер и не гарантирует выдачу займа».
Дальше сверьте записи отчета с реальностью: чужой займ или закрытый долг со статусом «открыт» тянут рейтинг вниз, их можно оспорить через бюро.
Вопросы и ответы
Можно ли быстро поднять рейтинг за деньги?
Нет. Рейтинг считается по записям истории, и ни бюро, ни посредники не меняют его за плату: такое предложение само по себе повод насторожиться.
У всех бюро рейтинг одинаковый?
Не обязательно. Каждое бюро считает по записям своих источников, а история человека нередко лежит в нескольких бюро, поэтому числа могут различаться.
Обязателен ли высокий рейтинг, чтобы получить займ?
Нет. Кредитор решает по своим правилам и может одобрить заявку заемщику с невысоким рейтингом, а высокий рейтинг не страхует от отказа.
реклама,
рекламодатель АО "ОКБ" ОГРН 1047796788819
фото сгенерировано creen.ai